中国汽车市场的”油电反转”再添里程碑。乘联分会最新数据显示,2026年9月,燃油车在中国市场的销售占比首次跌破三分之一,新能源汽车渗透率攀升至67%的历史新高。这意味着,每卖出三辆新车,就有两辆是新能源车,中国汽车市场的电动化进程进入了新阶段。
回顾这条渗透率曲线,速度之快令人惊叹。2022年国内新能源渗透率约为28%;2023年突破35%;2024年突破45%;到2026年9月已经站上67%。尤其在10万至20万元的主流家用车价格带,新能源车已成为绝对主力,纯电、插混与增程三条技术路线并驾齐驱,共同蚕食着传统燃油车的份额。
这一变化的背后是供给端的全面发力。比亚迪、吉利、长安、奇瑞等传统巨头全面转向新能源,小米、鸿蒙智行等新玩家密集投放新车;同时,动力电池成本持续下探,让新能源车的性价比优势不断扩大。以插混为例,馈电油耗已普遍降至百公里4升以下,叠加购置税优惠和绿牌路权,对燃油车的替代效应尤为明显。
燃油车占比跌破三分之一,也意味着二手车市场正在经历结构性变化。燃油车保值率连年下滑,新能源车残值逐步企稳,消费者置换周期明显缩短。对车企而言,单一依赖燃油车盈利的品牌面临更大转型压力,而已经完成新能源矩阵布局的车企,则进入收获期。
当然,67%的渗透率并不代表燃油车会立刻消失。商用车、越野车以及部分三四线市场,燃油车仍有其适用场景;增程式车型的走红也说明,用户对”无里程焦虑”的需求依然强烈。业内预计,未来几年新能源渗透率将在60%至70%区间高位震荡,纯燃油车的市场份额将被进一步压缩至边缘地带。
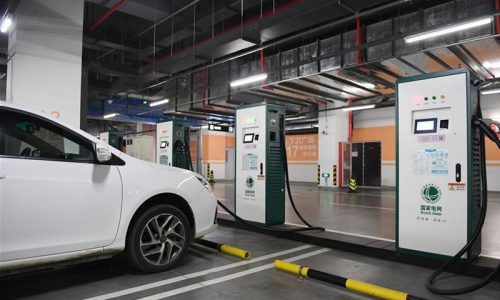
从全球视野看,中国新能源渗透率已遥遥领先:欧洲主要国家约为20%至30%,美国不足15%。中国凭借完整的产业链、超前的充电基础设施建设以及激烈的市场竞争,正在成为全球电动化转型的绝对主战场。对于消费者而言,这轮”油电大反转”带来的直接红利,就是更丰富的选择、更低的用车成本和更快的技术进步。



发表评论