9月16日,A股锂电池板块出现剧烈分化:宁德时代盘中大跌超过5%,股价一度跌破300元整数关口,逼近一年低位;而欣旺达电子大涨超过13%,天宏锂业、国轩高科、蜂巢能源等二线电池厂集体跟涨。这一幕被市场解读为车企”去宁德时代化”(de-CATL)从传闻走向现实的标志。
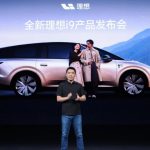
供应链分散正在成为主流车企的共同选择。今年6月,理想汽车将改款L8全系切换为欣旺达供应的电芯,电池包由双方合资公司生产,实质上将宁德时代从该车型供应链中剔除。华为问界品牌也不再只用宁德时代,而是引入了中创新航和国轩高科。小米新子品牌首款车型干脆完全绕开宁德时代,电池订单在欣旺达和中创新航之间分配。
小鹏同样在调整电池结构,中创新航已成为其全系最大电池供应商,宁德时代仅保留在部分高端长续航版本上。车企还在深化绑定:理想拟向欣旺达投资26.5亿元,获得11.17%股权成为第二大股东;工信部公告显示,2026款理想i6将使用中创新航电池。
这种转变背后是利润分配的博弈。电池是电动车最贵的零部件,而车企与电池厂的毛利差距悬殊。宁德时代上半年综合毛利率23.93%,同期理想汽车毛利率仅9.4%。宁德时代上半年营收2769亿元、净利润433亿元,同比分别增长54.8%和42%,而22家上市车企上半年净利润合计仅178亿元。车企主动分散供应商,既是分散风险,也是为了争取更强的议价权。
不过”去宁化”目前更多是资本市场叙事。实际数据显示,宁德时代上半年在国内乘用车电池装机份额仍达46.7%,同比不降反升5.6个百分点;海外份额33.7%,提升3.7个百分点。UBS维持买入评级,目标价600元;里昂维持”高确信跑赢大市”评级。
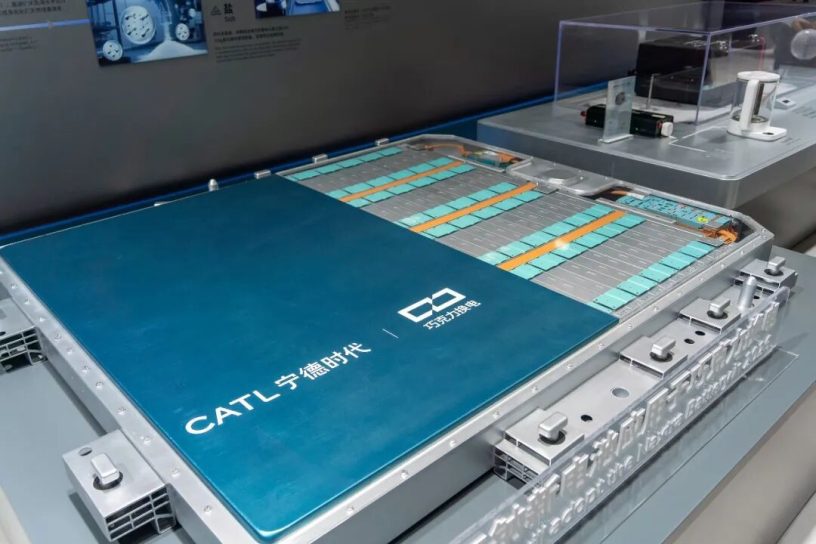
对宁德时代而言,短期股价承压但基本盘未动摇。钠电池、神行超充、骐骥换电等新技术仍在构筑壁垒。车企分散供应是长期趋势,但宁德时代作为行业龙头的规模优势和技术积累,短期内难以被撼动。


发表评论